


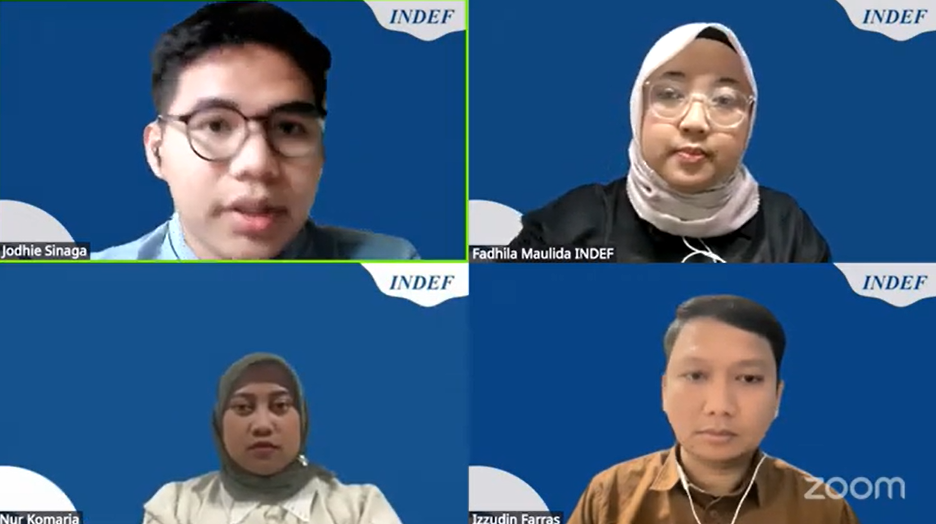
Jakarta (parade.id)- Institute for Development of Economics and Finance (INDEF) menilai pertumbuhan ekonomi Indonesia selama dua tahun pemerintahan Prabowo Subianto dan Gibran Rakabuming Raka masih rapuh, termasuk di sektor ekonomi digital dan UMKM. Penilaian itu disampaikan dalam diskusi publik bertajuk “Ekonomi Digital dan UMKM dalam 2 Tahun Prabowo-Gibran” yang tayang di kanal YouTube INDEF, Kamis (8/10/2026).
Tiga peneliti INDEF menjadi pembicara: Kepala Pusat Ekonomi Digital dan UMKM Izzudin Farras, serta peneliti Fadhila Maulida dan Nur Komaria.
Pertumbuhan Stabil, tapi Rapuh
Izzudin memaparkan bahwa ekonomi tumbuh di kisaran 5 persen dalam dua tahun terakhir. “Terakhir di kuartal kedua 2026 angkanya mencapai 5,29 persen. Angka yang stabil itu memang bisa kita lihat dari berbagai sisi, tapi kami melihat bahwa angka ini masih rapuh,” ujarnya.
Ia menyebut inflasi naik perlahan hingga 3,19 persen pada Agustus 2026. Angka itu masih dalam target Bank Indonesia, tetapi menurutnya perlu diwaspadai. “Inflasi yang secara perlahan naik tanpa diiringi kenaikan upah akan menggerus upah riil dan akhirnya membebani daya beli masyarakat,” katanya.
Suku bunga acuan BI berada di 5,75 persen, naik dari 4,75 persen di awal tahun. Rupiah rata-rata Rp17.100 per dolar AS dalam setahun terakhir dan sempat mendekati Rp18.000. Kondisi ini, menurut Izzudin, membebani UMKM yang banyak mengimpor bahan baku.
Di sisi lain, transaksi marketplace tumbuh lebih dari 35 persen pada kuartal II 2026. Pertumbuhan digital itu berjalan beriringan dengan lemahnya sektor lain.
“Tech Winter” Belum Usai
Izzudin menyebut pendanaan startup Indonesia anjlok menjadi 355 juta dolar AS pada 2025, dengan hanya 91 kesepakatan. Pada 2022 jumlahnya 253 kesepakatan. “Hal ini mengisyaratkan bahwa tech winter belum sepenuhnya berakhir,” ujarnya.
Investor, kata dia, makin selektif. “Startup yang bisa diproyeksikan menghasilkan keuntungan berkelanjutan, atau yang dianggap seksi seperti green tech, yang dipilih.”
E-Commerce Terbesar di Asia Tenggara
Penjualan e-commerce Indonesia mencapai 91 miliar dolar AS pada 2025, jauh di atas Thailand (36 miliar), Vietnam (31 miliar), dan Filipina (29 miliar). Sekitar tiga perempat penjualan masih lewat marketplace, sedangkan situs web sendiri hanya 7 persen dan social commerce 19 persen.
Konsumen Indonesia disebut paling mudah dipengaruhi influencer dan paling agresif memakai AI untuk belanja di Asia Tenggara. Karena itu, Izzudin menyarankan UMKM merapikan data produk agar terbaca AI. “Produk dan mereknya harus disebut di konten yang bisa diindeks, bukan di media sosial, tetapi di artikel, blog, dan website,” katanya.
Hingga 2024, sekitar 30 juta UMKM sudah masuk marketplace. Namun, menurut Izzudin, banyak yang baru “sekadar masuk” tanpa menguasai strategi harga, pemasaran digital, dan pemanfaatan data. Kenaikan komisi dan biaya layanan platform pada 2026 membuat sebagian merek pindah ke situs sendiri.
Negara Menata Ulang Hubungan dengan Platform
Izzudin menilai arah kebijakan bergeser dari “memasukkan UMKM ke platform” menjadi menata hubungan negara, platform, dan UMKM lewat PP 3/2026, Permendag 19/2026, dan platform SAPA UMKM. Platform swasta diwajibkan transparan soal biaya, memprioritaskan produk lokal, serta tunduk pada aturan AI dan perlindungan konsumen.
“Karakteristik ekonomi di masa Pak Prabowo itu state-led economy, pengaruh negara sangat besar,” kata Izzudin. Ia mengingatkan agar kewajiban baru tidak menjadi beban kepatuhan yang melampaui manfaat bagi UMKM.
Rekomendasinya antara lain:
- mengintegrasikan marketplace dengan SAPA UMKM,
- mengaudit algoritma platform secara berkala,
- menerapkan PPN dan/atau bea masuk untuk semua barang impor lewat marketplace, tidak hanya yang bernilai di atas 100 dolar AS,
- memperjelas aturan penahanan dana merchant dan mekanisme keberatan penutupan toko.
Ia juga meminta sebagian anggaran program MBG dan KDKMP dialihkan ke pos yang lebih produktif, serta mendorong penurunan PPN.
Ojol: Komisi 8 Persen Belum Tentu Menyejahterakan
Fadhila Maulida menyoroti nasib pekerja platform. Ia menyebut pemerintah baru-baru ini menerbitkan Perpres tentang pembagian komisi aplikator dan pengemudi ojek daring, yang membatasi komisi maksimal 8 persen dari sebelumnya 20 persen. Pengemudi secara nominal menerima 92 persen.
“Skema ini belum tentu otomatis menaikkan pendapatan,” ujarnya. Menurut dia, biaya layanan konsumen naik dari Rp2.000 menjadi Rp3.000-Rp4.000 per perjalanan, sementara pendapatan pengemudi berdasarkan data SPAAI tetap di kisaran Rp75.000-Rp100.000 per hari. Cakupan aturan juga masih sempit, hanya roda dua. Taksi daring, kurir, dan layanan pesan-antar makanan belum diatur.
Kepesertaan jaminan sosial rendah. Per Oktober 2025, hanya 12,3 persen pengemudi ojol yang terdaftar BPJS Ketenagakerjaan, dengan skema sukarela dan bayar manual. Fadhila menilai status UMKM bagi pengemudi sudah tepat untuk menjaga fleksibilitas, asalkan dilengkapi jaminan sosial. Status itu membuka akses KUR, pelatihan, dan pembebasan PPh final untuk omzet di bawah Rp500 juta per tahun. Risikonya, “kemitraan yang membuat hak normatif pekerja tidak berlaku.”
Berdasarkan riset INDEF bersama PPI Paramadina, ojol menopang 5,53 juta pekerja (2,91 juta langsung, 2,62 juta turunan) dan berkontribusi 2,37 persen terhadap PDB. Fadhila mendorong pengawalan aturan turunan undang-undang ketenagakerjaan yang baru agar iuran jaminan sosial dipotong otomatis lewat aplikasi tanpa mengubah status UMKM pengemudi.
Kredit Digital Tumbuh, Kualitas Memburuk
Di sektor fintech, Fadhila menyebut data OJK Juli 2026 menunjukkan pinjaman daring (pindar) menunggak lebih dari 90 hari sekitar Rp4,6 triliun, dua kali lipat dari tahun sebelumnya. “Pembiayaan bermasalah naik 96 persen, sedangkan penyalurannya 25 persen. Artinya tumbuh hampir empat kali lebih cepat,” katanya.
TWP90 industri pindar mencapai 4,32 persen, mendekati ambang 5 persen. Sebanyak 16 dari 94 penyelenggara sudah di atas 5 persen, tujuh belum memenuhi ekuitas minimum, dan OJK telah menjatuhkan sanksi ke 34 penyelenggara. Sekitar dua pertiga pinjaman dipakai untuk konsumsi, sementara porsi pembiayaan produktif berada di bawah target OJK sebesar 40-50 persen.
Fadhila menyebut paradoks pada penilaian kredit alternatif. Permintaan skor kredit mencapai 28,32 juta, hampir setara 30,76 juta UMKM yang belum punya riwayat kredit bank. “Pertanyaannya bukan lagi teknologi credit scoring sudah tersedia, tetapi apakah benar-benar dipakai menemukan UMKM yang layak atau mempercepat kredit konsumsi.”
Untuk sistem pembayaran, Bank Indonesia mencatat 5,5 miliar transaksi pembayaran digital pada Juli 2026. Sebanyak 96,68 persen merchant QRIS adalah UMKM, tetapi rata-rata merchant baru hanya melakukan sekitar 1,5 transaksi QRIS per hari. Mulai 1 Oktober, transaksi di bawah Rp100.000 dikenai MDR 0,7 persen, sedangkan usaha mikro tetap 0 persen hingga Rp500.000. Sepanjang 2025, wisatawan asing memakai QRIS di Indonesia 5,8 juta kali, sedangkan WNI memakainya di luar negeri 1,6 juta kali.
Penipuan Digital, AI, dan Talenta
Nur Komaria menyoroti kebocoran data dan penipuan daring. Ia menyebut 94 persen aduan ke Kementerian Perdagangan terkait aktivitas perdagangan daring, termasuk phishing dan penipuan transaksi. Dana korban penipuan dan scam disebut mencapai Rp811 miliar sejak 2024. “Angka yang sangat fantastis, sehingga nyata bahwa literasi keuangan dan digital menjadi PR,” ujarnya. Ia mengusulkan literasi keuangan dan digital masuk kurikulum sejak SD.
Nur mencontohkan Provinsi Riau, yang menurutnya menonaktifkan pegawai yang terjerat pinjol. “Dari PNS sampai ibu rumah tangga, banyak yang terkena. Penegakan aturan dibutuhkan untuk mengurangi produktivitas yang hilang akibat pinjol dan judi online.” Soal kebijakan serupa di tingkat nasional, ia mengaku belum menemukannya. Ia menyebut langkah seperti itu butuh “political will dari pemimpinnya” dan bisa menjadi proyek percontohan.
Soal AI, Nur menyebut pemerintah memiliki peta jalan AI 2026-2029 dengan empat arah: pelibatan pemangku kepentingan, inovasi lewat regulatory sandbox, penguatan kapabilitas teknologi dan riset, serta mitigasi risiko seperti deepfake dan penipuan. Ia mengingatkan dampak lingkungan pusat data AI, seperti kebutuhan listrik dan air, dan memberi contoh pengrajin batik tulis yang karyanya mudah ditiru menjadi batik cetak. “Tata kelola sangat diperlukan,” katanya. Ia juga menyebut 75 persen lulusan baru belum siap kerja untuk kebutuhan industri digital.
Rekomendasi Nur mencakup kewajiban penguatan literasi keuangan dan digital, kepastian hukum bagi inovasi startup, pengawasan merger dan akuisisi untuk mencegah predatory pricing, serta peningkatan keterampilan yang sejalan dengan AI.
Belajar dari Negara Lain
Menjawab pertanyaan peserta soal keseimbangan fleksibilitas dan perlindungan pekerja platform, Fadhila membandingkan beberapa model. Amerika Serikat memosisikan pekerja sebagai kontraktor independen dengan manfaat minimum. Uni Eropa mengklasifikasikan mereka sebagai karyawan dengan pengawasan manusia. Sejumlah negara Asia Tenggara menonjolkan jaring pengaman sosial dasar. “Tidak serta-merta kebijakan di negara lain bisa diaplikasikan di Indonesia, karena jumlah pekerja kita jauh lebih banyak,” ujarnya.